Enquanto 80% dos jovens brasileiros entre 18 e 30 anos se mostram preocupados com o futuro financeiro, apenas 34% tomam atitudes para se preparar para a aposentadoria. O dado faz parte do estudo “Desafios e Oportunidades para Previdência Privada para Jovens”, elaborado pelo Instituto Locomotiva a pedido da Associação Brasileira das Entidades Fechadas de Previdência Complementar (Abrapp).
Durante o 47º Congresso Brasileiro da Previdência Complementar, foi revelado que 60% dos entrevistados tomam decisões financeiras com base em prazos que não ultrapassam seis meses, e metade deles afirma que planejar a aposentadoria os deixa mais ansiosos do que motivados.
A pesquisa entrevistou 1.000 indivíduos das classes A, B e C com renda própria em todas as regiões do Brasil, um total que representa aproximadamente 31 milhões de brasileiros. Quando se trata de priorizar objetivos financeiros, a independência financeira se destaca como o principal foco para 39% dos jovens entrevistados, enquanto 36% estão interessados em criar reservas de emergência e 25% em investir em lazer e viagens. A poupança para a aposentadoria fica em sétimo lugar entre as prioridades, mencionada por 19% dos entrevistados.
As maiores preocupações para os próximos 20 ou 30 anos incluem a falta de recursos (37%), a dependência financeira de outros (27%) e questões de saúde (25%). Entretanto, a situação orçamentária de curto prazo gera limitações estruturais: 41% dos jovens não têm sobra de dinheiro ou estão com dívidas, e apenas 19% têm reservas que consigam arcar por mais de três meses com o custo de vida. Os imprevistos (28%), a falta de dinheiro (26%) e as dívidas (26%) estão entre as razões apontadas para a dificuldade em economizar.
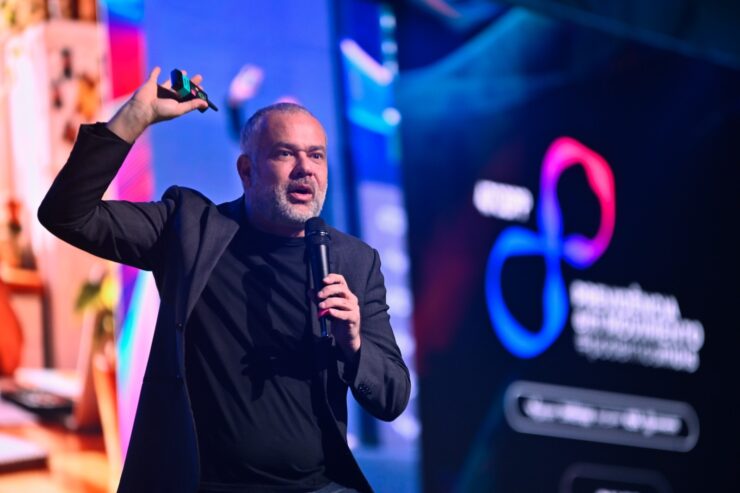
Diante desse panorama, Devanir Silva, diretor-presidente da Abrapp, enfatiza a importância de cultivar proativamente uma cultura de planejamento: “A previdência é uma coisa de jovem, não é coisa do idoso. Quem alcança a longevidade apenas usufrui do que conseguiu construir e estruturar financeiramente ao longo dos anos”.
Pressão do aqui e agora e obstáculos de comportamento
A discrepância entre o que se deseja para o futuro e o que se faz no presente, em grande parte, é impulsionada por limitações orçamentárias e questões comportamentais. Renato Meirelles, que é o fundador do Instituto Locomotiva, elucida esse ponto: “A pesquisa revela o fosso entre o futuro que essa geração deseja e o que consegue concretizar agora. Embora os jovens saibam da importância de se planejar financeiramente e valorizem a própria independência, as urgências do dia a dia ainda pesam muito em suas escolhas. Esta é uma geração que se preocupa com o futuro, mas enfrenta as pressões financeiras do presente”.
Apesar de 65% dos entrevistados acreditarem que o planejamento financeiro para a aposentadoria deve começar antes dos 30 anos, 65% dizem saber pouco ou nada sobre previdência privada — percentual que chega a 75% entre jovens de 18 a 23 anos. As incertezas em relação à flexibilidade e à segurança também são consideráveis: 62% temem que as regras mudem no futuro e 50% têm medo de que, em caso de necessidade, possam enfrentar restrições no acesso aos recursos.
Para que a previdência privada possa se estabelecer entre as novas gerações, é essencial que a abordagem esteja em sintonia com a busca por autonomia, mencionada por 59% dos entrevistados como o principal fator para envelhecer com qualidade. Meirelles acrescenta:
“Para essa geração, falar de aposentadoria não é necessariamente falar de liberdade ou qualidade de vida. Frequentemente, trata-se de uma preocupação remota que provoca mais ansiedade do que impulso. Quando o planejamento financeiro se relaciona à autonomia e à capacidade de tomar decisões no futuro, essa discussão se torna muito mais relevante para os jovens”.
Termos de adesão e adequação dos produtos
O estudo indica que há um potencial significativo para a expansão de soluções financeiras que sejam adaptadas à realidade dos jovens. Aproximadamente 48% estão dispostos a começar a contribuir com planos de previdência nos próximos 12 meses, se as condições forem acessíveis. Além disso, 61% mostram mais interesse quando entendem que contribuições antecipadas significam valores mensais menores para alcançar a mesma renda futura.
Entre as características que um plano de previdência pode ter, os investidores mais jovens valorizam a possibilidade de pausar as contribuições sem perder o saldo acumulado (32%), a transparência em relação aos custos e taxas (32%) e a opção de fazer aportes iniciais de valor reduzido (31%). Entre os 53% que se planejam financeiramente menos, 40% consideram viável começar a investir até R$ 50 por mês.
Em vista dessas informações, Devanir Silva ressalta a necessidade premente de que a comunicação do setor seja simplificada: “Somos uma página em branco para a sociedade. Poucas pessoas têm consciência de quão importante essa previdência é para o futuro dos indivíduos. É necessário nos comunicar de forma mais clara e objetiva com esses trabalhadores”.
O dirigente também afirma que a discussão sobre a previdência deve fazer parte das estratégias para aumentar o acesso: “Não podemos discutir o futuro da Previdência apenas pelo lado da contenção de despesas. Devemos também considerar aqueles que estão fora do sistema e desenvolver meios que permitam a inclusão desses trabalhadores. Expandir a cobertura é, ao mesmo tempo, uma agenda de inclusão social e de sustentabilidade econômica”.
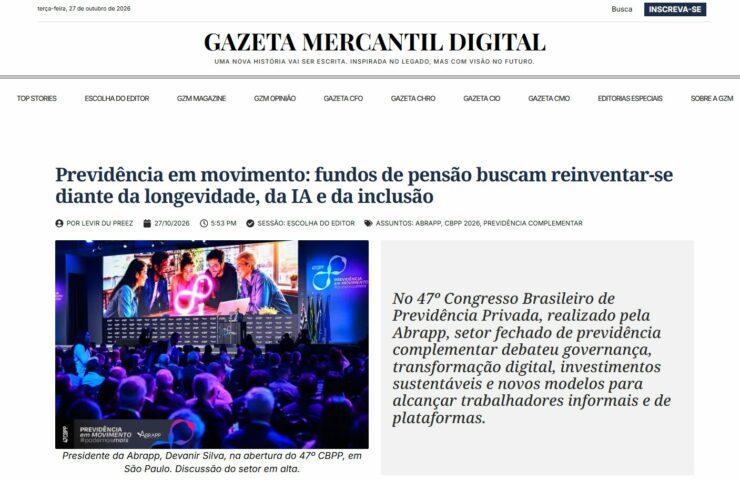
Para saber mais sobre o 47º CBPP, confira a seguir a matéria especial publicada pela GZM, parceira de mídia oficial nesta edição.