Visualize a seguinte situação: um comitê de investimentos avalia seu portfólio, verifica as metas de alocação e chega à conclusão, contente, de que a exposição a venture capital está “dentro dos 5% a 10% recomendados”. Exemplar cautela — menos por um detalhe. Enquanto isso, entre US$ 3,8 trilhões e US$ 5 trilhões em valor de capital acionário foram cultivados nos mercados privados, e estão em poucas empresas de inteligência artificial, e esse investidor não tem um centavo investido lá. Esse é o diagnóstico de Jen Kha, sócia e responsável por Parcerias Globais da Andreessen Horowitz, em texto publicado no blog da a16z. A questão principal é desconfortável: o maior erro do venture capital não é fazer um investimento mal sucedido — é ficar de fora do jogo.
O término da “indústria artesanal”
Como Jen escreveu no blog da a16z, as alocações em venture capital foram, historicamente, dimensionadas para refletir o caráter de “cottage industry” do negócio: um subconjunto pequeno dentro da fatia de alternativos privados. Para fundos de endowment, que historicamente são considerados alocadores mais arrojados, a exposição varia de 25% a 40% — frequentemente mais em função da valorização do valor contábil (NAV) do que de um novo capital efetivamente investido.
O que ocorre é que a régua se partiu. De acordo com informações do blog da a16z, a SpaceX realizou um IPO com uma avaliação de cerca de US$ 2,1 trilhões — o maior IPO de uma empresa de capital de risco na história, por um fator de 10. Por trás estão a Anthropic, que foi avaliada em US$ 965 bilhões e cujos rumores de uma listagem a US$ 2 trilhões estão circulando, e a OpenAI, que foi avaliada em US$ 852 bilhões mais recentemente. Juntas, elas geram entre US$ 3,8 trilhões e US$ 5 trilhões em valor criado, em sua maioria, nos mercados privados.
“Se você investe em uma empresa que, por infelicidade, vai à falência, ao menos, em certo ponto, você para de ouvir falar dela.” Isso é a única coisa que você pode fazer, e é o que muitos chamam de “investimento passivo”. Se você avança em uma empresa e ela é bem-sucedida, você nunca para de ouvir falar disso”, escreve Kha, citando o sócio-fundador Marc Andreessen. A própria a16z fornece uma ilustração matemática: as perdas da gestora representam apenas 15 centavos para cada dólar investido em seus fundos, enquanto uma única posição — a Databricks — pesa 20% de seus ativos sob gestão.
A lei da potência se transformou na essência da economia
O ponto se estende além da indústria da tecnologia. De acordo com uma análise do blog da a16z, oito das dez empresas mais valiosas do S&P 500 são de tecnologia, e cerca de um terço das empresas de tecnologia avaliadas em mais de US$ 150 bilhões ainda estão fechadas para o capital aberto. Em 2026, no primeiro trimestre, o intervalo mediano entre captações de unicórnios ativos caiu para apenas um ano, em comparação aos 1,5 anos de 2024 — ao mesmo tempo que 51,2% das empresas que um dia foram unicórnios não captam há mais de dois anos, de acordo com dados da PitchBook citados pela a16z.
A comparação que se faz com o passado é bastante clara. O Google se tornou uma empresa de capital aberto em 2004, com uma oferta que arrecadou US$ 1,67 bilhão, e no final do primeiro dia de negociações, sua avaliação era de US$ 27 bilhões — valores que, ajustados pela inflação, correspondem a cerca de US$ 3 bilhões e US$ 48 bilhões. Hoje, de acordo com a PitchBook, conforme o levantamento mencionado no blog da a16z, essa oferta não estaria nem entre as 20 maiores captações de venture capital fechadas desde janeiro de 2025, e o valuation de estreia ficaria a um terço do valor mediano pós-money dessas transações.
O desempenho em relação ao private equity é ainda mais claro. Segundo os dados da a16z, o montante de saídas de empresas financiadas por capital de risco triplicou o recorde histórico do capital de crescimento (PE). O IPO da Medline, avaliado em US$ 54 bilhões, foi o maior de uma empresa controlada por private equity — em comparação com os impressionantes US$ 2,1 trilhões da SpaceX, uma diferença que a torna aproximadamente 39 vezes maior. O maior exit de private equity foi da Aligned Data Centers, avaliada em US$ 40 bilhões, comparado aos US$ 60 bilhões da venda da Cursor para a SpaceX.
A mensagem destinada aos investidores institucionais — incluindo os brasileiros
Como exemplo prático, podemos citar o CalPERS, que é o maior fundo de pensão público dos Estados Unidos. De acordo com o blog da a16z, quando o fundo reestruturou sua carteira de private equity no final de 2022, ele reduziu os compromissos com buyouts de 91% para 58% e aumentou os investimentos em growth equity e venture de 9% para 43%. Resultado: em apenas três anos, o programa passou da 30ª para a 1ª posição entre os 30 maiores programas de Private Equity de fundos de pensão dos Estados Unidos, com o segmento de venture capital se destacando como o de melhor desempenho.
Para o mercado brasileiro, a interpretação é clara. Aqui, pension funds, family offices, and wealth management firms still consider venture capital to be a marginal — often negligible — allocation within their portfolios, typically relying on vintage local funds from previous years or gaining indirect exposure through fund-of-funds arrangements. Se o valor estiver sendo criado em empresas globais de IA e demorar mais para chegar aos mercados privados, o investidor institucional brasileiro que se limita à B3 ou a alocações tradicionais em multimercados e renda fixa está estruturalmente arriscando perder a maior transferência de valor da história recente — exatamente o “erro de comissão” que Kha identifica nos LPs americanos.
Acesso não é sinônimo de exposição: o aviso final
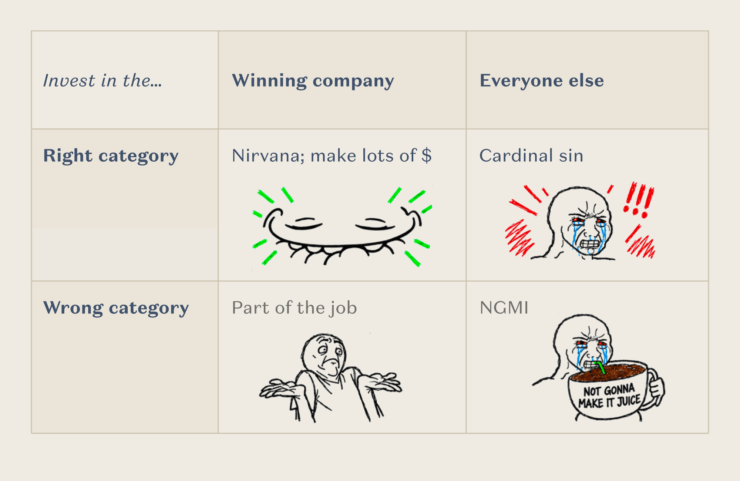
O texto coloca a questão mais sensível no final: estar “em venture” não significa estar nas empresas certas. Segundo informações da Accolade Partners, divulgadas em um podcast e mencionadas pela a16z, das aproximadamente 3.000 gestoras de venture capital nos Estados Unidos, apenas 20 conseguiram gerar retornos líquidos de 3x ou mais ao longo das últimas duas décadas. Um levantamento da PitchBook de setembro de 2026, que abrange 2.143 fundos globais cujos vintages vão de 2000 a 2018, enfatiza a concentração: apenas 17% conseguiram devolver ao menos o dobro do capital investido; 6,7% alcançaram três vezes; e somente 2,4% atingiram cinco vezes. Ou seja, 83% dos fundos não pagaram 2x.
A mensagem para os alocadores — seja para o family office de São Paulo ou para o fundo de pensão em Brasília — é que a diversidade de gestores é tão crucial quanto a própria escolha de alocação. Como resume Kha ao citar Marc Andreessen: “a tecnologia é o cachorro que finalmente alcançou o ônibus”. A questão que se coloca para os comitês de investimento é se a alocação atual foi projetada para a economia que está presente ou para a que já não existe mais.