Os números são, no mínimo, encorajadores: US$ 103,1 bilhões foram investidos em fintechs em todo o mundo durante o primeiro semestre de 2026 — um aumento em relação aos US$ 72,2 bilhões do semestre anterior. No entanto, existe uma armadilha nesse dado. Embora o volume total tenha aumentado, o número de empresas financiadas caiu de cerca de 2.500 transações (H2 2025) para 2.100 (H1 2026). Em termos práticos: mais recursos financeiros, mas menos oportunidades. Os dez maiores acordos do período representaram 62% de todo o capital investido — cerca de US$ 64 bilhões. Startups e fundadores, a mensagem é inequívoca: 2026 não se trata de uma expansão generalizada, mas sim de uma escolha rigorosa.
No Brasil, a pressão é ainda mais evidente. Entre janeiro e junho de 2026, o país arrecadou US$ 508 milhões em investimentos para fintechs, o que equivale a apenas 25% dos US$ 2,1 bilhões levantados durante todo o ano de 2025. Desaceleração na recuperação mundial. Esse panorama deveria ter imposto um silêncio absoluto no mercado. Isso não ocorreu. Algumas startups conseguiram arrecadar não apenas fundos, mas também recordes. A pergunta é: o que essas empresas possuem que as demais não têm?
Quando a tração é uma questão comum
A fintech Jota, que atua no setor financeiro, conseguiu captar US$ 30 milhões em uma rodada de investimento da Série A em junho de 2026. A rodada foi liderada pelo fundo Haun Ventures, que se tornou o primeiro fundo a incluir a startup brasileira em seu portfólio, e contou com a participação de HOF Capital, Alter Global e Greyhound Capital.
A avaliação pós-money foi de US$ 185 milhões. O diferencial da Jota não estava em uma ideia atraente ou em uma apresentação impressionante: tratava-se de um produto de atendimento ao cliente por meio de uma conversa, impulsionado por inteligência artificial, que já estava em funcionamento, servindo clientes de verdade e gerando receita mensurável. No cenário atual, onde os investidores exigem métricas como unit economics, retenção de usuários e um modelo de negócio bem definido, a Jota já tinha tudo isso estabelecido.
Já a Robbin, que cria a infraestrutura de inteligência artificial para a análise de crédito B2B, também arrecadou US$ 108 milhões nesse mesmo período, com a co-liderança de Canary, Atlântico e Caravela. Mais uma vez: produto aprovado, clientes satisfeitos com pagamentos, margem operacional gerenciada.
Um outro caso de sucesso foi a CloudWalk, uma plataforma de infraestrutura de pagamentos, se tornou a maior fintech da América Latina em termos de captação no primeiro semestre de 2026, arrecadando impressionantes US$ 1,1 bilhão. Três exemplos, um padrão evidente: as startups que conseguem levantar fundos em 2026 não estão no estágio de “provar conceito” — estão focadas em escalar o que já funciona.
O sutil movimento das fusões
Ao mesmo tempo, um fenômeno similar está se intensificando. Um estudo da consultoria KPMG indica que, em 2025, houve um aumento de 110% nas operações de fusão e aquisição no setor de serviços financeiros, totalizando 143 transações. E a concentração de capital não se limita a selecionar startups, ela remodela todo o mercado.
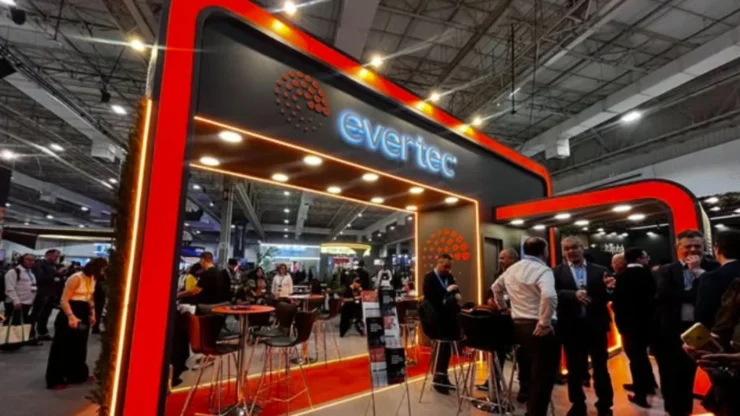
A Evertec, por exemplo, comprou por US$ 5,6 milhões 67% da BBChain, blockchain para o setor financeiro. Menos movimentação numérica, mas estratégica: consolidação da infraestrutura. Não se trata de crescimento orgânico; é uma transformação na estrutura de mercado.
Outro exemplo é a fusão entre Petz e Cobasi, que apesar de não estarem tecnicamente na lista de fintechs, mostram uma camada de análise que não é uma simples combinação de receitas, mas um indicativo de que o mercado entrou em fase de “execução técnica”. De acordo com o jornal Estadão a respeito do evento, o conselho de administração agora conta com Sérgio Zimerman (que possui um forte histórico técnico em operações) e Paulo Nassar passou a ser o CEO. E a lição subjacente: em 2026, a governança, a eficiência operacional e a escalabilidade superam uma visão puramente disruptiva.
Acesso baseado em inteligência artificial
A principal distinção entre as startups que conseguem captar recursos e aquelas que ficam paralisadas não está relacionada ao setor ou à localização, mas sim à tecnologia. A inteligência artificial no setor financeiro evoluiu de ser uma “tendência a acompanhar” para se tornar um “critério de investimento”. Em 2025, a Aurex, que utiliza IA e stablecoins para facilitar a tesouraria transfronteiriça, gerenciou mais de US$ 100 milhões em volume e alcançou o breakeven em menos de um ano.
Já a Pilotin, uma plataforma de inteligência de dados em Open Finance que conta com agentes de IA para equipes de crédito, foi destacada como um exemplo de inovação no FinTouch 2026. Até o Iniciador, que permite a iniciação de Pix através de agentes de IA, se tornou um exemplo a ser seguido.
Não se trata de uma coincidência. De acordo com uma pesquisa da PwC, 96% das fintechs brasileiras têm planos de implementar ou expandir o uso de inteligência artificial nos próximos dois anos. IA em pagamentos, risco, fraude e automação de crédito passou a ser o critério de seleção. Startups que utilizam esse stack têm acesso a conversas com VCs. As empresas que ainda operam com regras fixas começam a receber o feedback de que não é interessante no momento.
O Brasil diminui o ritmo, mas não para
Por que o Brasil ficou para trás e os EUA foram à frente na recuperação? A chave popde estar na escala das operações. Os EUA conseguiram captar US$ 80,8 bilhões em 933 acordos no primeiro semestre de 2026, impulsionados por grandes fusões e aquisições como a aquisição da Worldpay pela Global Payments (US$ 24,3 bilhões) e a compra da Total System Services pela FIS (US$ 13,5 bilhões). Apenas essas duas transações totalizaram US$ 37,7 bilhões. O Brasil não possui M&As dessa magnitude, por isso não aparece no gráfico de volume.
Para saber mais sobre estas transações e ver um painel global e nacional sobre o mercado das fintechs, acesse matéria especial da Gazeta Mercantil Digital, no box abaixo:
Mas, mais lentidão não significa morte. As cinco maiores fintechs do Brasil juntas lucrou mais de R$ 7 bilhões no primeiro trimestre de 2026. O mercado está presente; ele é apenas mais concentrado e exigente. Para fundadores que conseguem evidenciar progresso — com o produto funcionando, gerando receita e com uma governança adequada — as oportunidades continuam a existir. O que se alterou é que agora há uma entrada rigorosamente selecionada para essas portas.
O que implica para os empreendedores
Todo esse contexto reformula o manual para startups em 2026 e, ao que parece, pitch sobre “o futuro das finanças” não abre mais portas. Isso porque os investidores estão ansiosos para observar hoje uma unidade de negócios saudável, com controle do churn, a habilidade de cumprir regulamentações (isso é fundamental no Brasil e cada vez mais em outras partes do mundo) e um plano claro para a IA.
O relatório Pulse of Fintech da KPMG antecipa que, no segundo semestre de 2026, a consolidação vai persistir, com um maior número de aplicações práticas de inteligência artificial, o desenvolvimento de uma infraestrutura voltada para stablecoins e ativos digitais, além de um aumento no interesse por segurança cibernética e identidade digital.
Para aqueles que estão começando a se levantar agora, a vantagem é evidente: a falta de capital implica que aqueles que conseguirem acesso estarão atuando em um mercado com menos concorrência que possa desvalorizar suas operações. Isso só será eficaz se a startup já tiver um produto desenvolvido e pronto para ser escalado. Fundadores que ainda estão validando, à procura da primeira receita, experimentando o modelo, precisam ajustar suas expectativas. Ou conseguem rápida tração, ou aguardam um mercado menos seletivo. Chegou ao fim o tempo do “ótimo pitch com MVP incipiente”.
O alcance diminuiu, enquanto a profundidade aumentou
Em uma perspectiva futura, 2026 poderá ser um divisor de águas no financiamento de fintechs. O setor evoluiu de um modelo de crescimento amplo para uma consolidação estratégica. Mais capital circulando do que nunca? Sim. Mais chances para todas as startups? De forma alguma.
A regra de ouro é a seguinte: se você puder demonstrar tração genuína, com o produto em funcionamento, clientes pagando, margens sob controle e IA já integrada, 2026 será o seu ano mais favorável para captar recursos. Se você ainda está experimentando um modelo, prepare-se para um ano que será longo, pois o mercado realmente se expandiu, no entanto, seu impacto, sem dúvida, tomou a direção oposta.