O salto que já começou
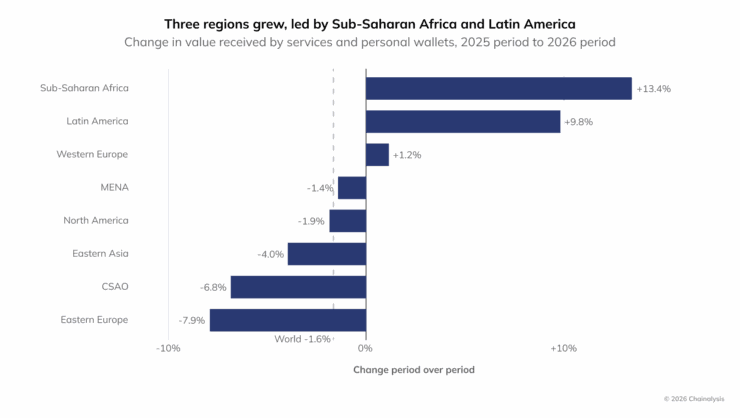
Enquanto você lia o noticiário focado em moedas digitais e especulação, e caso não tenha agido nele, o mercado brasileiro de tokenização fez algo bem prático: cresceu de R$ 1 bilhão para mais de R$ 10 bilhões em apenas 12 meses, uma expansão de 10 vezes que deixou até o crescimento global para trás. O Brasil, que costuma chegar atrasado às inovações financeiras, desta vez o lidera, pelo menos na América Latina. Mas, ao contrário do que você pode imaginar, esse boom não veio de especulação. Conforme análise publicada pela GZM e disponível a seguir , 88% desse montante está concentrado em crédito privado, aquele empréstimo que seu cliente pede, aquele financiamento que sua empresa precisa, aquele dinheiro que hoje passa por alguns intermediários, muitos deles caros e lentos.
__________
Acesse matéria especial GZM:
__________
Por que o empreendedor deve ligar
Como a captação de recursos faz parte do roteiro de qualquer startup ou pequena empresa, a tokenização pode entrar na lista de ações prioritárias dos gestores e “mudar o jogo”. E isso em três frentes.
Primeiro: na distribuição sem barreira geográfica. Em vez de negociar com um banco ou fundo único, você fracciona seu crédito em tokens e o oferece a múltiplos investidores qualificados de uma vez, reduzindo dependência de um único credor.
Segundo: na liquidez interna, pois o token permite que investidores negociem sua posição em um mercado secundário (com as restrições regulatórias atuais) antes do vencimento do crédito, o que significa capital mais barato, já que oferece uma saída aos investidores.
Por fim, em terceiro: custos operacionais menores. Contratos inteligentes automáticos eliminam intermediários, reduzem manual, e aceleram liquidação, economia que se converte em taxa de juros mais competitiva para o negócio.
Quem já está fazendo
O movimento ainda parece distante para algumas empresas, mas não faltam exemplos reais de uso. A AmFi, plataforma de tecnologia para o mercado de capitais, já estruturou mais de 300 operações de crédito tokenizado, movimentando R$ 1,7 bilhão, com 2.500 investidores ativos. E vale dizer que nenhuma delas é especulação: são empréstimos reais de empresas a pessoas físicas, PMEs e startups. A Núclea, por sua vez, que opera a rede blockchain privada Núclea Chain, atingiu R$ 1 bilhão em ativos tokenizados em 2025, com projeção de crescimento acelerado em 2026. Já o projeto-piloto da ANBIMA, que selecionou 20 propostas entre 39 candidaturas, colocou lado a lado instituições como Itaú, Bradesco, Banco do Brasil, startups de tecnologia como Mercado Bitcoin e Capitare, e fintechs como TokenOne e Banco Inter, sinal de que o mercado amadureceu o suficiente para misturar grandes players com inovadores.
A oportunidade está em crédito
Com base em todo este cenário, aqui está a parte que importa: enquanto 88% do montante tokenizado está em crédito privado, o relatório aponta que 48% dos respondentes veem o crédito privado como o próximo produto a atingir grande volume, o que aponta que o movimento está apenas começando. Por exemplo, quem tem uma carteira de crédito (vendas parceladas, empréstimos para clientes, recebíveis de fornecedores), pode transformá-la em um ativo que funciona como instrumento de captação, sem esperar pela aprovação de um crédito bancário tradicional. Setores como economia real, agronegócio, infraestrutura e real estate já veem a tokenização como ferramenta estratégica. A economia real (empresas em geral) foi apontada por 41% dos entrevistados como o próximo motor de expansão.
Mas tem pegadinha: a regulação e o “recibo digital”
Apesar dos números gerarem confiança, antes de sair tokenizando tudo, respire fundo: o mercado ainda esbarra em limitações claras. Primeiro: 77,6% dos ativos tokenizados no Brasil ainda são “wrappers”, basicamente, recibos digitais de ativos cuja custódia permanece fora da blockchain. Ou seja, não é tokenização plena: é tokenização de papel. Numa análise técnica, um wrapper melhora distribuição e fracionamento, mas não elimina automaticamente intermediários, registros tradicionais e custodiantes externos, assim como a regulação é apontada por 85% dos respondentes como a principal barreira, seguida pela aceitação do mercado (83%). E ainda, a maior parte das emissões hoje funciona sob a Resolução CVM 88 (crowdfunding), que estabelece tetos de captação. A expectativa é que uma revisão dessa norma, com elevação de tetos para R$ 25 milhões (empresas não registradas) e R$ 50 milhões (securitizadoras), abra mais espaço, algo que ainda deve ser confirmado em 2026.
O que mudou
Duas resoluções importantes abriram a porta. A CVM 88 criou a categoria de crowdfunding tokenizado — permitiu que empresas pequenas captem até um certo teto sem registro. A CVM 160, focada em títulos de securitização, já movimentou R$ 3,1 bilhões no primeiro semestre de 2026 — liderando em volume. A nova Resolução Cofeci 1.551, publicada em agosto de 2025, criou o Token Imobiliário Digital (TID) e exige que plataformas tokenizadoras se credenciem como PITDs — o que significa separar os operadores estruturados dos que brincam de startup. Essas mudanças sinalizaram ao mercado que não é mais zona cinzenta: é regulado, é fiscalizado, e quem quer entrar precisa estar preparado.
O teste real: liquidez e interoperabilidade
Crescer é fácil quando o mercado deixa. O desafio agora não é convencer as pessoas de que tokenização funciona — os números fazem isso. O desafio é resolver liquidez secundária e interoperabilidade. Ou seja: depois que você emite seu token de crédito, precisa haver um mercado onde o investidor consiga vender a outro investidor. E precisa haver pontes tecnológicas entre diferentes blockchains e plataformas, para que o ativo não fique preso em um único silo. Sem isso, o token vira um instrumento emitido uma vez, com investidor preso até o vencimento — não é muito diferente de uma debênture tradicional. Com isso, você tem acesso a capital dinâmico, com entrada e saída contínuas.
Checklist para o seu negócio
Se você tem uma carteira de crédito, receita recorrente, recebíveis ou quer estruturar um fundo de investimento, eis o passo a passo simplificado: (1) diagnóstico jurídico — qual é o ativo? Qual direito será representado? (2) escolha do enquadramento regulatório — CVM 88, CVM 160, ou outro? Isso define teto e processo; (3) parceiro tecnológico — não tente sozinho; escolha uma plataforma com track record (AmFi, TokenOne, Núclea) ou um consórcio com expertise; (4) auditoria de reputação — verifique o histórico de quem vai estruturar sua operação, não apenas a tecnologia; (5) go-to-market — a tokenização é meio, não fim. Você ainda precisa investir em educação do investidor e distribuição. Se você não fizer isso, seu token fica pronto e ninguém compra.
A porta aberta para empreendedores
O Brasil tem agora todas as peças no tabuleiro: uma infraestrutura digital consolidada (Pix movimentou R$ 35,3 trilhões em 2025, com 335 transações por habitante), uma população com altíssima adoção de criptoativos (29 milhões de brasileiros já investiram em cripto, 2,3 vezes mais do que os que investiram em ações), e um marco regulatório que saiu da zona cinzenta. Enquanto regulação ainda é vista como barreira, ela também é o que torna o mercado seguro. Para quem quer captar, é hora de parar de esperar pelo gerente de relacionamento do seu banco fazer uma ligação. A porta está aberta — e desta vez, você não bate; você convida os investidores para dentro.
Para saber mais, acesse abaixo matéria especial do portal The Shift: